 煤炭
煤炭
周末至今,主產地煤價幾乎一天一價,多礦輪番調價,塊煤、化工煤領漲勢頭凌厲,市場看漲情緒迅速點燃。漲勢由產地快速向港口傳導,貿易商普遍挺價惜售,今日港口動力煤報價再度明顯上移,“煤超瘋”行情特征初顯。
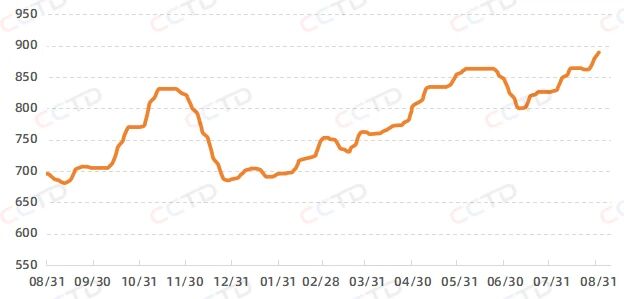
港口市場5500K報價(元/噸)
供給端雙重收縮,底部支撐牢固。國內方面,晉陜蒙主產區安全監管維持高壓,停產煤礦復產緩慢,“復產不復量”特征突出,市場可售貨源持續偏緊,坑口價格節節攀升。進口方面,9月印尼煤炭出口新政落地,疊加內外貿煤價差收窄,國內電廠進口采購意愿回落,預計進口量環比下降。內外供給同步收緊,為煤價提供堅實底部。
需求端平穩運行,秋季補庫托底但不強勢。迎峰度夏用電高峰漸近尾聲,后期火電日耗將逐步回落,電廠以長協兌現和剛需補庫為主,對高價市場煤接受度有限。但秋季補庫窗口陸續開啟,北方供暖季前置備貨啟動,化工用煤保持剛性,非電行業開工率有望邊際改善,形成階段性剛需支撐。整體看,需求端波瀾不驚,但供給端收緊更占主導。
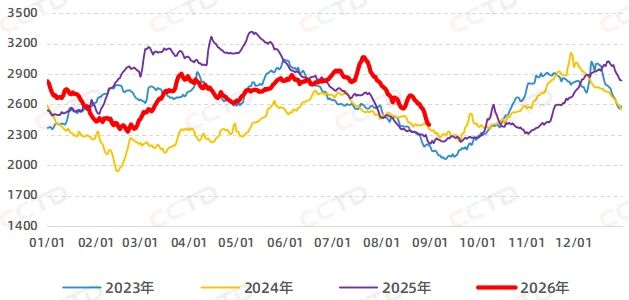
環渤海港口煤炭庫存(萬噸)
庫存端持續去化,挺價底氣充足。產地供應偏緊,加上發運成本大幅倒掛,貿易商拋貨意愿低,捂貨挺價情緒濃厚,報價堅挺。截至8月31日,環渤海港口庫存合計2400.1萬噸,較上月末下降413.5萬噸,周度、月度去庫趨勢明確;南方廣州港庫存269.9萬噸,月環比下降73.6萬噸。下游終端庫存處于中等水平,雖無集中補庫壓力,但也不具備大幅壓價籌碼。庫存的快速去化,是當前煤價易漲難跌的底氣。
綜上,9月動力煤市場供給偏緊格局難改,需求整體平穩,庫存持續消耗,價格上行彈性顯著放大,“一天一價”或將再現,煤價上漲高度將主要取決于供應端修復情況。
責任編輯: 張磊
 京公網安備 11010802020613號
