 煤炭
煤炭
近1個月來海運煉焦煤價格延續陰跌走勢:國慶過后澳洲優質低揮發硬焦煤(PLV)FOB價報272.1美元/噸,10月中旬FOB價回落至268美元/噸附近,11月初已降至262.2美元/噸,較10月上旬累計回落9.9美元/噸(要是從最高點看澳煤離岸價格已經下降了20美元/噸),市場觀望情緒濃厚。
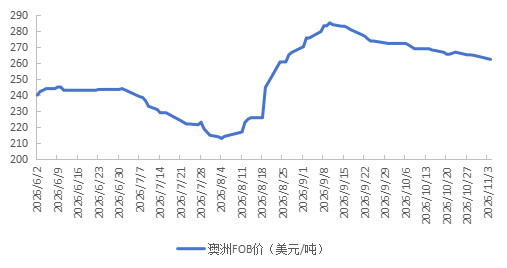
澳洲煉焦煤價格下降的原因內外結合來看有以下幾點:
一是中國國內供應加快恢復,進口依賴度下降。9月以來山西等地前期停產煤礦加速復產,國家發改委、國家能源局于10月中旬在山西召開會議,明確要求加快煤礦復工復產、多措并舉推進煤炭穩產保供。
二是蒙煤進口回升預期強化了替代效應。蒙古是中國煉焦煤第一大進口來源,1—9月占中國進口總量的55%。盡管近期口岸通關有所回落,但市場對11月后通關恢復至千車以上量級的預期強烈,疊加蒙煤價格顯著低于澳煤,中國買家普遍轉向本土煤和蒙煤,對澳洲貨源的即期采購持續偏少。
三是下游需求走弱,鋼焦負反饋持續演繹。國內鋼廠盈利率維持在11%左右的低位,鐵水產量降至230萬噸;焦炭10月以來兩輪提降落地、累計降價200—220元/噸,焦企由盈轉虧,普遍壓低原料庫存、按需采購。煤焦鋼鏈條自下而上的負反饋,直接壓制了對海運焦煤的需求。
四是印度現貨需求低迷,缺乏增量買家。印度鋼廠此前多依賴長期合同,現貨采購意愿有限,每月流向印度的澳洲巴拿馬型船貨已由3—4船降至1—2船;同期澳印航線海運費上行至24美元/噸以上,進一步抬升到岸成本、削弱澳煤競爭力。
五是前期價格高位引發買方集體觀望。澳煤價格前期處于高位,中國鋼廠擔心采購落地后國內供應繼續恢復、庫存被動貶值,普遍采取"用多少、買多少"策略;海運煤到岸成本與國內同品質煤種出現倒掛,倒掛本身就抑制了成交,價格只能向下尋找平衡。
盡管澳煤價格仍在承壓,但下行空間同樣受限(這點跟國內焦煤的處境非常相似):國內港口煉焦煤庫存處于相對低位、下游焦煤庫存偏薄,冬儲補庫存在預期;俄羅斯煤礦故障等因素擾動海運供應。綜合看,短期澳洲煉焦煤大概率維持弱勢盤整、緩慢尋底,11月重點關注山西復產的實際出量、蒙煤通關恢復節奏以及鐵水產量能否企穩。
責任編輯: 張磊
 京公網安備 11010802020613號
