 新能源
新能源
過去很長一段時間,鈉離子電池的市場敘事總難擺脫“雷聲大雨點(diǎn)小”的尷尬。2021年,碳酸鋰價(jià)格暴漲曾為鈉電帶來短暫熱度,但隨著鋰價(jià)回落,其成本優(yōu)勢一度被削弱,產(chǎn)業(yè)化進(jìn)程似乎也陷入了漫長的等待期。
然而,2026年,屬于鈉電的“元年”真的到了。
國慶節(jié)前,工信部等七部門印發(fā)《新型電池產(chǎn)業(yè)發(fā)展“十五五”規(guī)劃》,明確構(gòu)建以鋰電池為主,鈉電池、液流電池等協(xié)同發(fā)展的新型電池供給體系,為賽道錨定清晰定位。
政策托底之外,多筆大額長期供貨訂單、獨(dú)立儲能市場化招標(biāo)、新一代長壽命儲能電芯接連落地,多重信號疊加,讓鈉電走出此前資源敘事與實(shí)驗(yàn)室驗(yàn)證,正式進(jìn)入需要核算項(xiàng)目收益、制造良率與運(yùn)維成本的商業(yè)化周期。
1
鈉電進(jìn)入市場,成本依舊偏高
2026年的鈉電市場,已不再局限于小范圍試點(diǎn)。
4月末,寧德時代與海博思創(chuàng)敲定三年60GWh鈉電儲能供貨合作,也是目前公開體量最大的鈉電儲能長期訂單。海博思創(chuàng)作為系統(tǒng)集成商,負(fù)責(zé)將電芯封裝為可交付業(yè)主的儲能系統(tǒng)。這種多年穩(wěn)定的商業(yè)約定,讓上游材料企業(yè)、電芯廠、BMS/PCS配套廠商,可以圍繞統(tǒng)一產(chǎn)品規(guī)劃產(chǎn)線、打磨工藝,減少產(chǎn)業(yè)投入的不確定性。框架協(xié)議鎖定合作意向,實(shí)際放量節(jié)奏,仍會跟隨項(xiàng)目分批交付逐步兌現(xiàn)。
國內(nèi)企業(yè)出海同樣取得突破,寧德時代分別與歐洲集成商Alfen、東歐能源企業(yè)Solarpro、歐洲儲能解決方案提供商INTILION簽訂5GWh、2GWh、3GWh鈉電儲能合作項(xiàng)目,至此寧德時代已獲得70GWh鈉電儲能訂單;9月2日,中科海鈉與韓國VOLTA株式會社簽署5年10GWh鈉電長期供貨協(xié)議。
國內(nèi)獨(dú)立儲能招標(biāo),則代表鈉電正式進(jìn)入和鋰電同臺競價(jià)的市場化環(huán)節(jié)。2026年8月13日,泊頭智核100MW/400MWh獨(dú)立儲能電站公示采購結(jié)果,遠(yuǎn)景能源為總包方,聯(lián)合體維科技術(shù)(6.650, 0.14, 2.15%)供應(yīng)其中10MW/40MWh鈉電系統(tǒng),剩余90%容量全部采用磷酸鐵鋰方案。鈉電僅拿下項(xiàng)目一成容量,但意義關(guān)鍵:進(jìn)入正式電站采購清單,意味著鈉電企業(yè)必須完成接口對接、系統(tǒng)聯(lián)調(diào)、現(xiàn)場施工等全套工程工作,后續(xù)還要接受業(yè)主長期運(yùn)行數(shù)據(jù)考核。
維科技術(shù)采用NFPP聚陰離子正極路線,在今年5月就推出WT50、WT150寬溫域鈉離子電池,主打高寒、高熱、高海拔等嚴(yán)苛工況。它的競爭邏輯已經(jīng)跳出單純比價(jià),轉(zhuǎn)向依靠極端環(huán)境適應(yīng)性、長循環(huán)能力搶占細(xì)分場景。
與此同時,鈉電出海通道打開。2026年7月,寧德時代先后和歐洲集成商Alfen、東歐新能源企業(yè)Solarpro簽約,計(jì)劃自2027年起落地合計(jì)7GWh鈉電儲能項(xiàng)目。海外市場的考核標(biāo)準(zhǔn)更為綜合,Intilion披露鈉電方案參數(shù)——往返效率超96.5%,已經(jīng)追平主流磷酸鐵鋰儲能系統(tǒng);高溫循環(huán)次數(shù)大于15000次,意味著每天充放一次可以跑超過40年。可以看出,電芯指標(biāo)只是基礎(chǔ),全生命周期的度電成本,決定了鈉電能不能成為海外儲能的常規(guī)選項(xiàng)。
但熱鬧的訂單表象背后,行業(yè)不得不直面現(xiàn)實(shí):多數(shù)大額協(xié)議尚處在框架約定階段,真正規(guī)模化交付仍被成本難題束縛。
“鈉電的滲透節(jié)奏在很大程度上取決于鋰電池的成本表現(xiàn)。如果碳酸鋰價(jià)格回落,鈉電只能局限于細(xì)分場景;如果碳酸鋰價(jià)格持續(xù)走高,鈉電的應(yīng)用空間就會打開”,遠(yuǎn)景科技集團(tuán)高級副總裁田慶軍曾表示,目前鈉電成本偏高,主要因?yàn)檎?fù)極材料加工成本高、行業(yè)整體規(guī)模不足;但一旦規(guī)模跨過臨界點(diǎn),成本會快速下降。
國金證券(8.310, -0.03, -0.36%)的測算也提供了量化參考:當(dāng)碳酸鋰價(jià)格突破16萬元/噸時,鋰電池的規(guī)模化成本優(yōu)勢可能收窄。2026年以來,碳酸鋰價(jià)格運(yùn)行于10~20萬元/噸區(qū)間,鈉電替代磷酸鐵鋰的經(jīng)濟(jì)性臨界點(diǎn)已被實(shí)質(zhì)性觸及。但報(bào)告同時指出,按當(dāng)前原材料價(jià)格測算,層狀氧化物鈉電池成本約為0.4215元/Wh,仍略高于磷酸鐵鋰電池的0.4134元/Wh。
鈉電行業(yè)層狀氧化物、聚陰離子多條路線并行,材料產(chǎn)線通用性差,難以通過標(biāo)準(zhǔn)化大規(guī)模生產(chǎn)攤薄固定投入,進(jìn)一步拉長降本周期。
海辰儲能785Ah大容量電芯,正是這套降本思路下的代表性產(chǎn)品。該電芯配套4MWh儲能系統(tǒng),目標(biāo)對標(biāo)碳酸鋰15萬元/噸價(jià)位下鋰電的成本水平,設(shè)計(jì)服役周期達(dá)到30年,循環(huán)次數(shù)可達(dá)兩萬次,適配2–8小時主流儲能時長。
大容量電芯的設(shè)計(jì)邏輯,是在同等裝機(jī)規(guī)模下減少電芯數(shù)量,壓縮線束、結(jié)構(gòu)件與裝配成本;配套超厚涂極片、寬幅大疊片工藝,同時兼容成熟鋰電制造平臺,降低產(chǎn)線投資。不同于動力電池優(yōu)先追求能量密度、輕量化,這款產(chǎn)品從研發(fā)之初就錨定儲能電站全生命周期收益,把循環(huán)壽命、溫域適應(yīng)性、長期運(yùn)維成本放在第一位,也是當(dāng)下鈉電產(chǎn)品迭代的主流方向。
瑞浦蘭鈞問頂320Ah鈉電芯同樣遵循儲能優(yōu)先思路,實(shí)現(xiàn)兩萬次以上循環(huán),-50℃至60℃超寬工作溫域,瞄準(zhǔn)極寒地區(qū)儲能場景,和海辰形成路線差異化。
2
產(chǎn)能布局加速,暗藏供需矛盾
訂單與產(chǎn)品的密集落地,點(diǎn)燃了全產(chǎn)業(yè)鏈的擴(kuò)產(chǎn)熱情。
梳理國內(nèi)頭部企業(yè)公開布局(不完全統(tǒng)計(jì)),當(dāng)前國內(nèi)鈉離子電池規(guī)劃總產(chǎn)能已近300GWh,擴(kuò)產(chǎn)浪潮從電芯端向上游正極、負(fù)極、電解液、補(bǔ)鈉劑等輔材環(huán)節(jié)傳導(dǎo),完整供應(yīng)鏈框架快速成型。
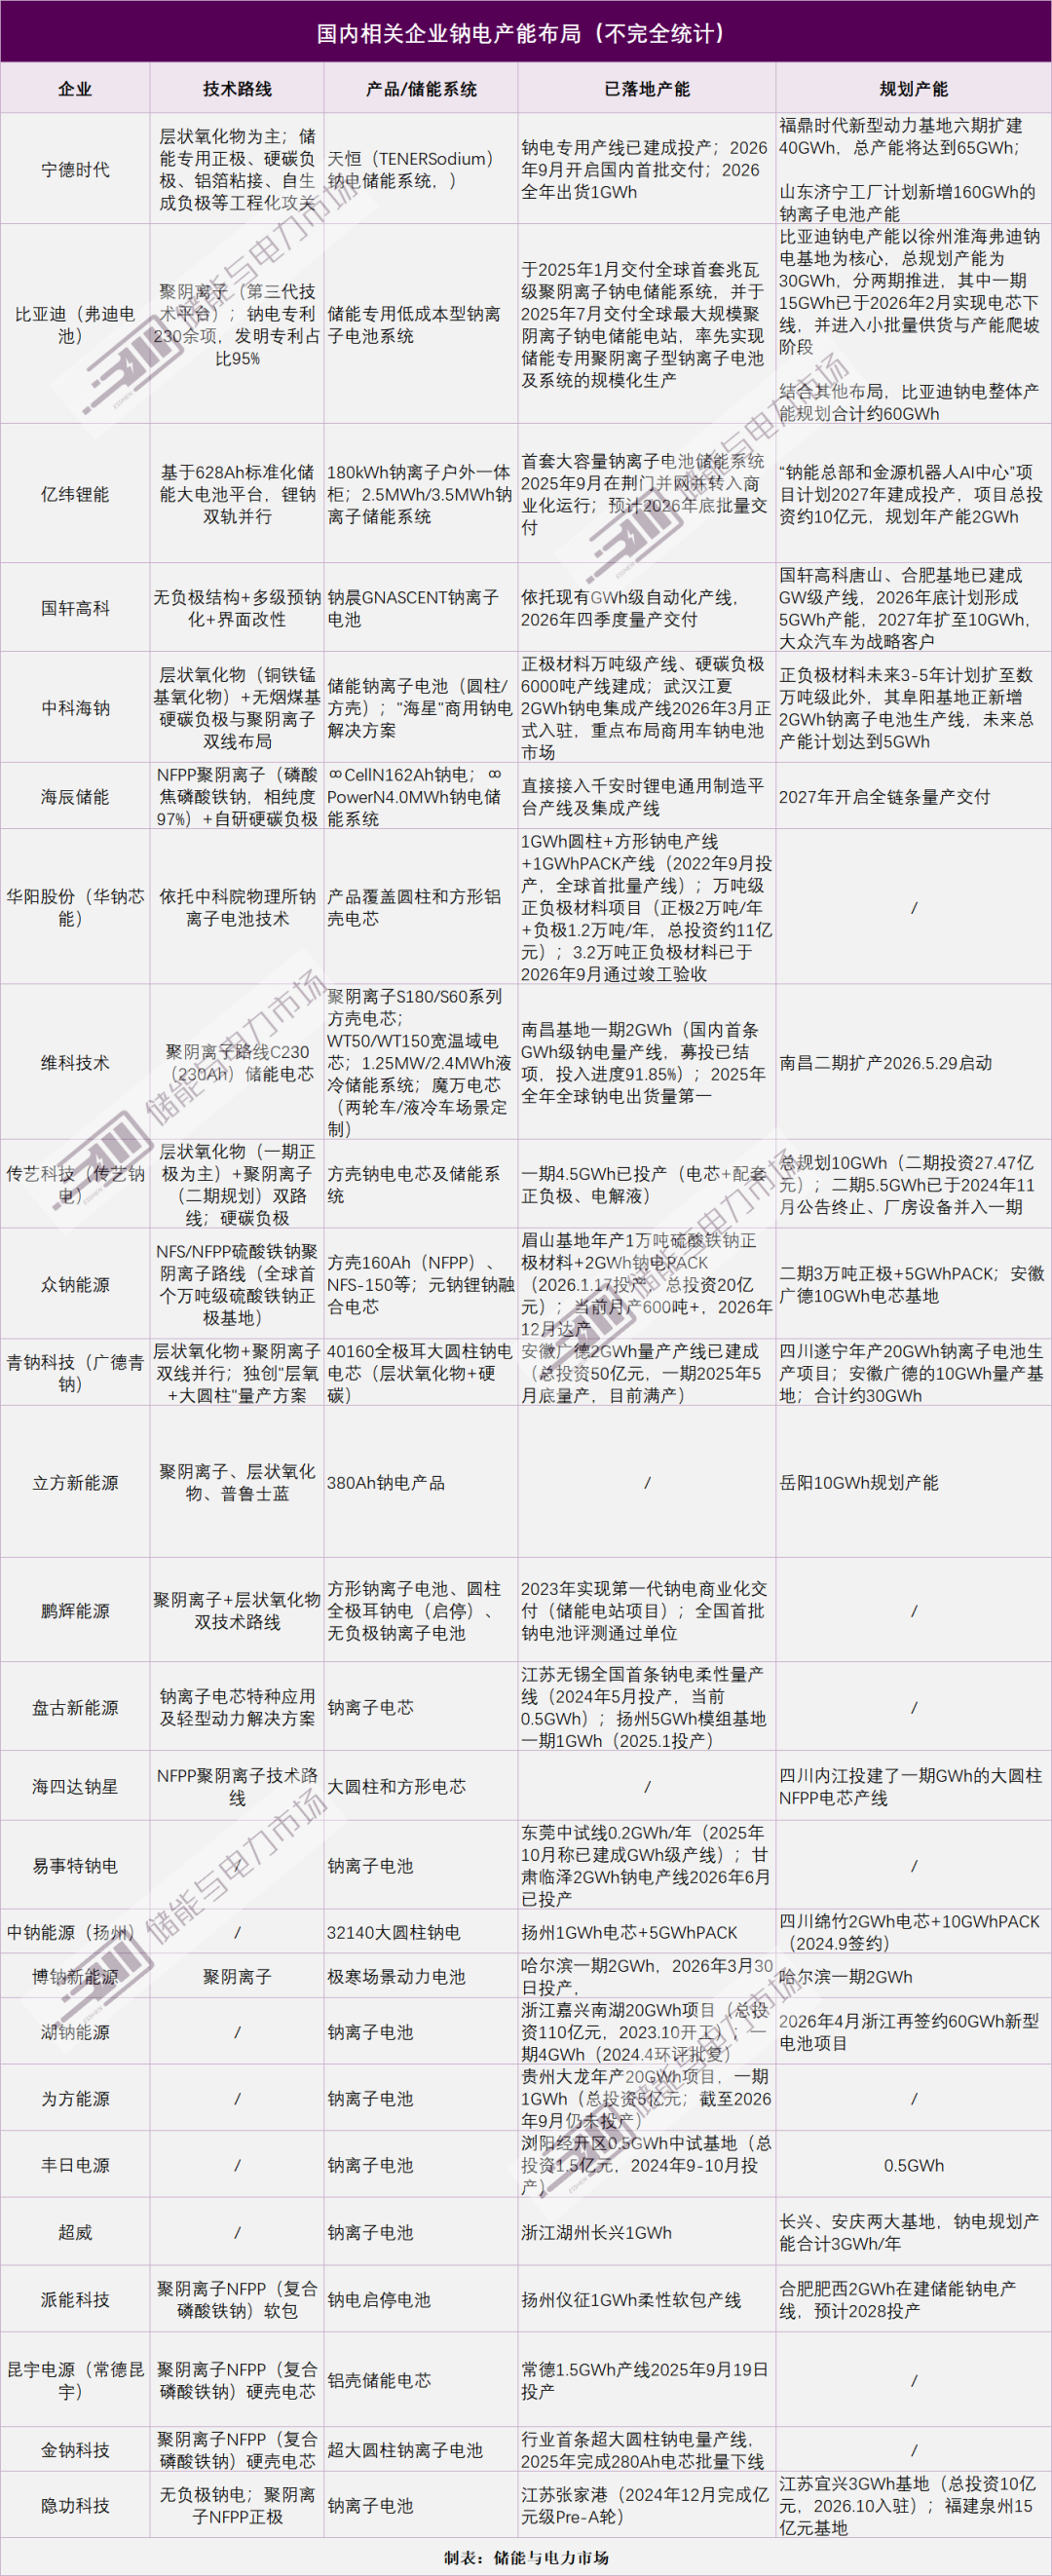
賽道玩家結(jié)構(gòu)清晰分為三類:鋰電龍頭跨界布局,依托儲能渠道、供應(yīng)鏈和制造能力快速起量;鈉電初創(chuàng)企業(yè)深耕單一材料路線,依靠差異化技術(shù)拿定點(diǎn);傳統(tǒng)材料企業(yè)橫向切入,依托原有化工產(chǎn)能控制固定資產(chǎn)投入。
但矛盾同樣突出:數(shù)百GWh遠(yuǎn)期規(guī)劃產(chǎn)能,對比當(dāng)前行業(yè)僅數(shù)十GWh的實(shí)際出貨量,供需之間存在巨大缺口。業(yè)內(nèi)也反復(fù)提醒,絕大多數(shù)產(chǎn)能規(guī)劃是分期建設(shè),投產(chǎn)節(jié)奏跟隨訂單動態(tài)調(diào)整,不能簡單將遠(yuǎn)期規(guī)劃等同于短期供給。
產(chǎn)能布局和技術(shù)路線深度綁定。行業(yè)兩條主流路線并行:層狀氧化物路線能量密度占優(yōu),適配空間受限的儲能場站;聚陰離子路線循環(huán)穩(wěn)定性、安全性更強(qiáng),更契合長時儲能需求。兩條路線均有資本重倉,但產(chǎn)線兼容性差,供應(yīng)鏈相互獨(dú)立,抬高了整個賽道的試錯成本,也意味著短期很難形成統(tǒng)一的技術(shù)標(biāo)準(zhǔn)。
3
上半年17筆融資,資本熱度回升
結(jié)合2026年上半年鈉離子電池投融資統(tǒng)計(jì),上半年公開可查的融資事件共計(jì)17起,覆蓋從天使輪到C++輪全周期,覆蓋電芯、正極、硬碳負(fù)極、輔材等全產(chǎn)業(yè)鏈環(huán)節(jié)。
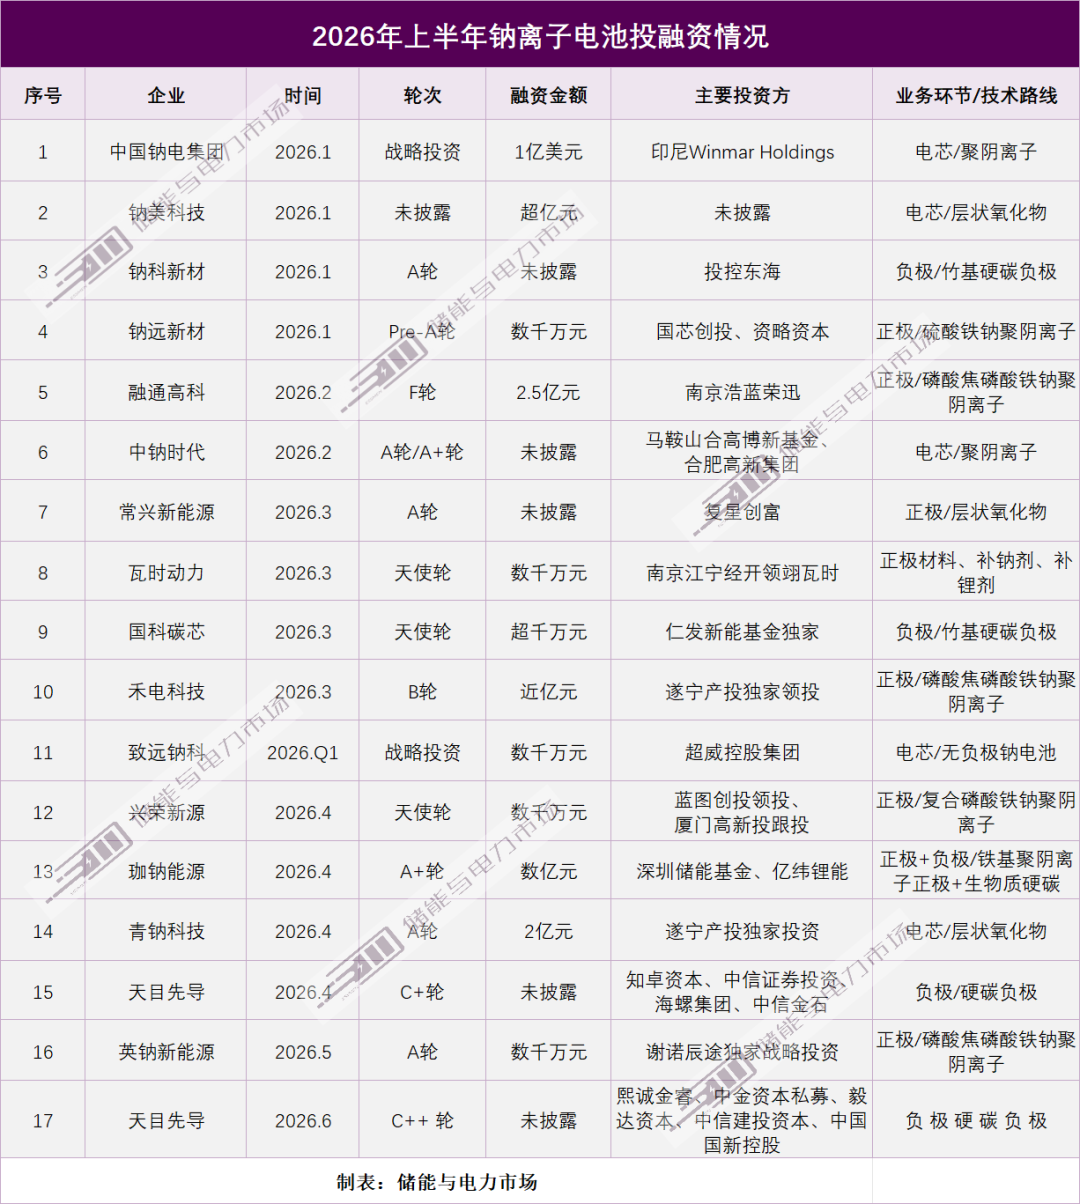
資金結(jié)構(gòu)方面,早期鈉電融資以風(fēng)險(xiǎn)投資為主,偏向技術(shù)賭性;而這一輪融資里,地方國資、產(chǎn)業(yè)資本占比明顯提升。表格里可以看到,合肥高新集團(tuán)、馬鞍山高博新基、遂寧產(chǎn)投、廈門高新投等地方平臺,以及國芯創(chuàng)投、投控東海這類產(chǎn)業(yè)投資方頻繁現(xiàn)身;還有海外產(chǎn)業(yè)資金入局,中國鈉電集團(tuán)拿到1億美元戰(zhàn)略投資,海外產(chǎn)業(yè)方也在布局鈉電供應(yīng)鏈。
細(xì)分環(huán)節(jié)上,負(fù)極材料、電芯企業(yè)融資熱度最高。硬碳負(fù)極一直是鈉電產(chǎn)業(yè)鏈的卡脖子環(huán)節(jié),國科碳芯等負(fù)極企業(yè)拿到天使輪融資,投資方為產(chǎn)業(yè)基金;青鈉科技、珈鈉能源、融通高科等電芯、正極企業(yè)拿到數(shù)億元級別融資,資金主要用于產(chǎn)線建設(shè)、樣品交付與客戶驗(yàn)證。
同時也可以看到,資本正在向已經(jīng)具備送樣、定點(diǎn)、小批量交付能力的企業(yè)集中,單純依靠概念、缺少客戶驗(yàn)證的項(xiàng)目,融資難度持續(xù)抬升。資本已經(jīng)從追捧概念,轉(zhuǎn)向以訂單、良率、成本數(shù)據(jù)作為核心評判標(biāo)準(zhǔn)。
4
結(jié)語
熱鬧的產(chǎn)業(yè)圖景之下,行業(yè)的不確定性沒有消失,三大風(fēng)險(xiǎn)持續(xù)約束鈉電的擴(kuò)張節(jié)奏。
路線之爭沒有定論
層狀氧化物、聚陰離子兩條路線各有優(yōu)劣,至今沒有方案可以同時兼顧成本、循環(huán)、能量密度、安全性。業(yè)主基于場景偏好選擇路線,行業(yè)標(biāo)準(zhǔn)遲遲難以統(tǒng)一,集成商難以大規(guī)模標(biāo)準(zhǔn)化采購,拉長規(guī)模化降本周期。一旦某條路線后續(xù)競爭力下滑,已經(jīng)建成的材料產(chǎn)線,將直面資產(chǎn)減值風(fēng)險(xiǎn)。
成本兌現(xiàn)存在不確定性
雖然中長期降本邏輯清晰,但硬碳負(fù)極、補(bǔ)鈉劑等關(guān)鍵材料當(dāng)前價(jià)格偏高。規(guī)模化能不能帶動主材降價(jià)、大電芯良率能否穩(wěn)定爬坡,是鈉電實(shí)現(xiàn)成本目標(biāo)的核心前提。如果降本不及預(yù)期,鈉電只能局限在低溫等小眾場景,市場天花板會被壓縮。
產(chǎn)能過剩警報(bào)已經(jīng)拉響
儲能市場的需求增長具備邊界,鋰電儲能供給充足、價(jià)格持續(xù)下行,鈉電需要直接和鋰電同臺競爭。如果后續(xù)招標(biāo)需求不及預(yù)期,賽道很容易復(fù)刻鋰電此前的價(jià)格內(nèi)卷,抗風(fēng)險(xiǎn)能力弱的中小廠商會最先承壓。
鈉電的價(jià)值,從來不是簡單取代鋰電。在儲能向著多元化、長時化、低成本化發(fā)展的大趨勢下,它給市場提供了一套不依賴鋰資源的備選方案,補(bǔ)齊了低溫、資源約束場景的短板。政策定調(diào)、訂單落地、資本進(jìn)場、產(chǎn)線開工,多重信號疊加,確實(shí)讓行業(yè)迎來了最好的發(fā)展窗口期。但一個賽道能不能走出持續(xù)健康的行情,最終還是要看成本能不能持續(xù)兌現(xiàn)、產(chǎn)品可靠性能不能經(jīng)過電站長期驗(yàn)證、新增產(chǎn)能能不能匹配真實(shí)的儲能需求。
責(zé)任編輯: 張磊
關(guān)于我們 | 會務(wù)服務(wù) | 咨詢服務(wù) | 誠聘英才 | 相關(guān)法律 | 會員注冊 | 網(wǎng)站地圖 | 合作伙伴 | 友情鏈接
Copyright © 1999-2026 北京中能網(wǎng)訊咨詢有限公司 版權(quán)所有. All rights reserved.
地址:北京市海淀區(qū)北蜂窩8號中雅大廈A座14層 郵政編碼:100038
電話:010-51915010,30 傳真:010-51915237
支持單位: 中國企業(yè)投資協(xié)會|中國動力工程學(xué)會| 中國電機(jī)工程學(xué)會|中國城市燃?xì)鈪f(xié)會 承辦單位:北京中能網(wǎng)訊咨詢有限公司

 京公網(wǎng)安備 11010802020613號