 煤炭
煤炭
截至10 月 16 日,秦皇島 5500 大卡動(dòng)力煤報(bào)價(jià)達(dá)到 1025 元 / 噸,創(chuàng)下近兩年價(jià)格新高。本該進(jìn)入傳統(tǒng)偏弱周期的動(dòng)力煤,為何走出一輪強(qiáng)勢(shì)行情?
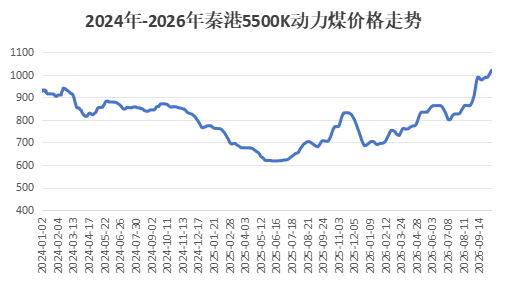
從傳統(tǒng)季節(jié)性邏輯來(lái)看,當(dāng)前本屬于動(dòng)力煤市場(chǎng)空窗階段。北方冬季儲(chǔ)煤尚未全面鋪開(kāi),電廠日耗也進(jìn)入季節(jié)性回落區(qū)間,按照往年規(guī)律,煤炭?jī)r(jià)格理應(yīng)面臨下行壓力。但今年市場(chǎng)打破固有季節(jié)規(guī)律,煤價(jià)逆勢(shì)走高,核心驅(qū)動(dòng)來(lái)自供給端的剛性收縮。
本輪供給收緊,始于5 月份礦難事件之后全國(guó)落地的常態(tài)化煤礦安全監(jiān)管,并非短期專(zhuān)項(xiàng)檢查,行業(yè)生產(chǎn)約束持續(xù)加碼。公開(kāi)統(tǒng)計(jì)數(shù)據(jù)顯示,8 月全國(guó)規(guī)模以上原煤產(chǎn)量 3.6 億噸,同比下滑 7.7%;其中作為國(guó)內(nèi)煤炭主產(chǎn)區(qū)的山西原煤產(chǎn)量降幅超 30%,已經(jīng)連續(xù)三個(gè)月產(chǎn)量處于近五年同期低位,成為國(guó)內(nèi)煤炭供給收縮的核心區(qū)域。
值得注意的是,當(dāng)前礦井復(fù)產(chǎn)不等于達(dá)產(chǎn)。部分煤礦雖獲準(zhǔn)恢復(fù)生產(chǎn),但實(shí)際產(chǎn)出很難恢復(fù)至以往水平,供給修復(fù)進(jìn)度大幅不及市場(chǎng)此前預(yù)期。
除煤礦生產(chǎn)端受限外,運(yùn)輸環(huán)節(jié)同樣帶來(lái)制約。10 月 7 日起,大秦鐵路開(kāi)啟為期 20 天的秋季集中檢修,線路階段性停運(yùn),直接壓制北方港口煤炭調(diào)入量。港口市場(chǎng)出現(xiàn)調(diào)出量大于調(diào)入量的去庫(kù)存狀態(tài),高卡優(yōu)質(zhì)可流通現(xiàn)貨資源逐步收緊。貨源緊缺之下,貿(mào)易商惜售情緒升溫,進(jìn)一步助推煤價(jià)上行。
原本進(jìn)口煤可以作為國(guó)內(nèi)市場(chǎng)的補(bǔ)充緩沖,但現(xiàn)階段進(jìn)口端也難以起到補(bǔ)位作用。印尼作為我國(guó)第一大動(dòng)力煤進(jìn)口來(lái)源國(guó),受當(dāng)?shù)馗珊堤鞖狻⒊隹谂漕~管控雙重影響,煤炭出口增量有限,同時(shí)到岸價(jià)格持續(xù)抬升,進(jìn)口煤的性價(jià)比大幅下降。
國(guó)內(nèi)生產(chǎn)收縮、主干運(yùn)輸檢修、進(jìn)口煤補(bǔ)位失效,多重因素共同造就當(dāng)前的貨源缺口。反觀需求端,并未出現(xiàn)大規(guī)模爆發(fā)式增長(zhǎng),行情主要依靠低庫(kù)存支撐。
目前港口庫(kù)存持續(xù)走低,內(nèi)陸下游終端庫(kù)存水平也顯著低于去年同期。市場(chǎng)普遍預(yù)判,待到11 月北方冬儲(chǔ)全面啟動(dòng)之后,煤炭貨源緊張局面或?qū)⑦M(jìn)一步加劇。因此即便處在傳統(tǒng)淡季,下游已經(jīng)開(kāi)啟分批補(bǔ)庫(kù)操作,搶貨預(yù)期提前發(fā)酵,托舉當(dāng)前煤價(jià)。
對(duì)比來(lái)看,本輪動(dòng)力煤價(jià)格突破千元,和2021 年行情有著本質(zhì)區(qū)別:2021 年煤價(jià)大漲源于需求端集中爆發(fā),而這一輪上漲,核心是供給剛性收縮疊加全社會(huì)庫(kù)存低位,再疊加運(yùn)輸擾動(dòng)共同推動(dòng)。
展望后市,當(dāng)前動(dòng)力煤行情高度綁定供給端變化。只要煤礦安全監(jiān)管力度維持現(xiàn)狀,供給難以快速釋放,煤價(jià)就很難出現(xiàn)快速回落。
責(zé)任編輯: 張磊
關(guān)于我們 | 會(huì)務(wù)服務(wù) | 咨詢服務(wù) | 誠(chéng)聘英才 | 相關(guān)法律 | 會(huì)員注冊(cè) | 網(wǎng)站地圖 | 合作伙伴 | 友情鏈接
Copyright © 1999-2026 北京中能網(wǎng)訊咨詢有限公司 版權(quán)所有. All rights reserved.
地址:北京市海淀區(qū)北蜂窩8號(hào)中雅大廈A座14層 郵政編碼:100038
電話:010-51915010,30 傳真:010-51915237
支持單位: 中國(guó)企業(yè)投資協(xié)會(huì)|中國(guó)動(dòng)力工程學(xué)會(huì)| 中國(guó)電機(jī)工程學(xué)會(huì)|中國(guó)城市燃?xì)鈪f(xié)會(huì) 承辦單位:北京中能網(wǎng)訊咨詢有限公司

 京公網(wǎng)安備 11010802020613號(hào)