 煤炭
煤炭
供應(yīng)偏緊之下,疊加價(jià)格堅(jiān)挺以及需求表現(xiàn)分化等多重因素,2026年8月印尼煤炭出口量延續(xù)下降趨勢(shì),創(chuàng)過(guò)去14個(gè)月新低。
印尼統(tǒng)計(jì)局(BPS)最新數(shù)據(jù)顯示,2026年8月份,印尼煤炭出口量為3646.81萬(wàn)噸,較上年同期的4916.62萬(wàn)噸下降25.83%,較前一月的3893.51萬(wàn)噸下降6.34%。
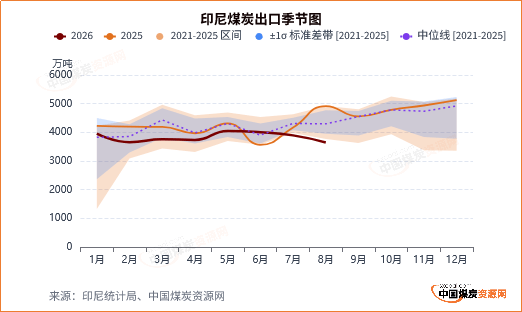
印尼政府對(duì)年度工作計(jì)劃和預(yù)算(RKAB)生產(chǎn)額度的審批進(jìn)度緩慢且不明朗,使得供應(yīng)端收縮限制貫穿整月。多數(shù)大型礦商未能及時(shí)獲得2026年剩余時(shí)間的生產(chǎn)配額批復(fù),部分煤企暫緩遠(yuǎn)期煤銷售,現(xiàn)貨可售資源有限。
盡管部分礦商收到更新后的額度通知,但增量中有相當(dāng)比例被要求定向供應(yīng)印尼國(guó)家電力公司(PLN)或優(yōu)先履行國(guó)內(nèi)市場(chǎng)義務(wù)(DMO),實(shí)際可流向國(guó)際市場(chǎng)的貨量進(jìn)一步受限。
與此同時(shí),加里曼丹地區(qū)持續(xù)干旱導(dǎo)致巴里托河、馬哈坎河等主要運(yùn)輸河道水位大幅下降,駁船不得不減載甚至停運(yùn),部分礦商宣布不可抗力,裝船作業(yè)和船期普遍推遲,物流瓶頸加劇了近月貨盤的供應(yīng)短缺。
此外,加里曼丹部分地區(qū)森林火災(zāi)也對(duì)開采和運(yùn)輸形成額外干擾。在此背景下,礦方挺價(jià)意愿強(qiáng)烈,部分賣家因年內(nèi)銷售目標(biāo)接近完成而拒絕低價(jià)詢盤,進(jìn)一步抑制了實(shí)際成交。
出口額來(lái)看,2026年8月份,印尼煤炭出口額為27.1億美元,同比增長(zhǎng)4.87%,環(huán)比下降10.46%。由此推算當(dāng)月印尼煤炭出口均價(jià)為74.32美元/噸,同比增長(zhǎng)41.38%,環(huán)比下降4.4%。
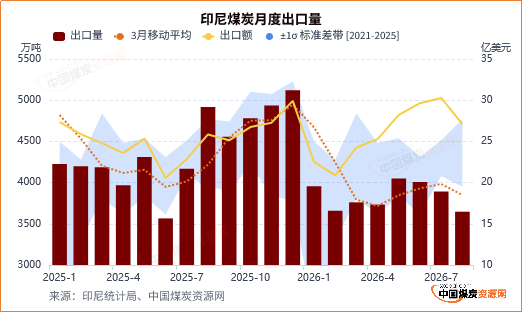
累計(jì)來(lái)看,今年1-8月份,印尼煤炭出口總量為3.07億噸,同比下降8.45%;煤炭出口額為208.16億美元,同比增長(zhǎng)6.09%。由此推算前8月印尼煤炭出口均價(jià)為67.79美元/噸,同比增長(zhǎng)15.89%。
分煤種來(lái)看,2026年8月份,印尼出口其他煤最多,為2189.61萬(wàn)噸,同比下降27.23%,環(huán)比下降6.52%,占當(dāng)月印尼煤炭出口量的60.04%;出口褐煤1024.21萬(wàn)噸,同比下降19.67%,環(huán)比增長(zhǎng)3.3%,占煤炭出口總量的28.09%。
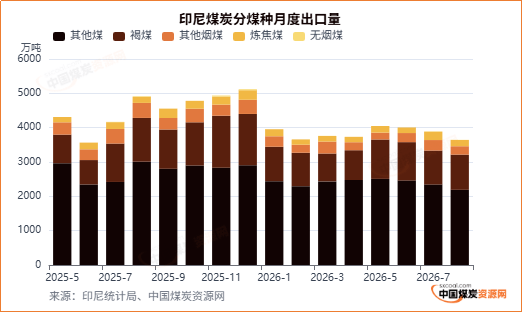
當(dāng)月,印尼出口其他煙煤245.38萬(wàn)噸,同比下降43.85%,環(huán)比下降19.68%,占比6.73%;出口煉焦煤181.39萬(wàn)噸,同比增長(zhǎng)1.72%,環(huán)比下降25.74%,占比4.97%。
當(dāng)月,印尼動(dòng)力煤(其他煤、其他煙煤和褐煤)出口量為3459.2萬(wàn)噸,同比下降26.73%,環(huán)比下降4.95%,占當(dāng)月煤炭出口總量的94.86%;動(dòng)力煤出口額為24.76億美元,同比增長(zhǎng)3.78%,環(huán)比下降7.41%。
分目的地來(lái)看,2026年8月份,印尼煤炭前五大出口目的地分別為中國(guó)、印度、菲律賓、馬來(lái)西亞和日本,合計(jì)占當(dāng)月印尼煤炭出口總量的78.82%,高于前一月的75.55%。印尼煤炭出口前十大目的地中,有四個(gè)為東南亞國(guó)家。
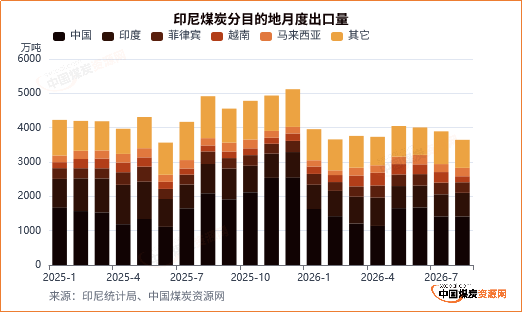
8月份,中國(guó)仍是印尼煤炭最大的出口目的地,出口量為1415.69萬(wàn)噸,同比下降32.26%,環(huán)比微降0.07%,占當(dāng)月印尼煤炭出口總量的38.82%,高于前一月的36.39%;出口額為9.04億美元,同比下降1.68%,環(huán)比下降4.03%。
中國(guó)買家因前期庫(kù)存充裕及降雨天氣抑制電力消費(fèi),月初基本退出現(xiàn)貨市場(chǎng)。之后隨著高溫天氣帶動(dòng)電力需求回升,買家對(duì)低卡煤的詢貨興趣有所增強(qiáng),但整體采購(gòu)節(jié)奏偏緩。
當(dāng)月,印尼向印度出口煤炭686.31萬(wàn)噸,同比下降7.02%,環(huán)比增長(zhǎng)1.41%,占印尼煤炭出口總量的16.49%。印度買家繼續(xù)以采購(gòu)低卡煤為主,但采購(gòu)量有限。
8月份,印尼向菲律賓出口煤炭308.01萬(wàn)噸,同比減少15.8%,環(huán)比下降9.18%,占比8.45%;向馬來(lái)西亞出口煤炭245.14萬(wàn)噸,同環(huán)比分別增長(zhǎng)14.98%和5.47%;向日本出口煤炭219.31萬(wàn)噸,同比下降24.35%,環(huán)比下降6.51%。
當(dāng)月,印尼向東南亞國(guó)家出口煤炭847.36萬(wàn)噸,同比下降9.47%,環(huán)比下降19.41%,占印尼煤炭出口總量的23.2%;當(dāng)月印尼向歐洲國(guó)家的煤炭出口量為零。
印尼煤炭出口量下降主要是由供應(yīng)側(cè)受限主導(dǎo),RKAB審批緩慢、國(guó)內(nèi)市場(chǎng)義務(wù)分流、印尼內(nèi)河運(yùn)輸受阻及天氣干擾共同壓縮了可出口貨量,而礦方在成本支撐和政策不確定性下堅(jiān)持挺價(jià),也在供需雙弱的市場(chǎng)中加劇了成交僵持的局面,導(dǎo)致出口規(guī)模明顯收縮。
責(zé)任編輯: 張磊
關(guān)于我們 | 會(huì)務(wù)服務(wù) | 咨詢服務(wù) | 誠(chéng)聘英才 | 相關(guān)法律 | 會(huì)員注冊(cè) | 網(wǎng)站地圖 | 合作伙伴 | 友情鏈接
Copyright © 1999-2026 北京中能網(wǎng)訊咨詢有限公司 版權(quán)所有. All rights reserved.
地址:北京市海淀區(qū)北蜂窩8號(hào)中雅大廈A座14層 郵政編碼:100038
電話:010-51915010,30 傳真:010-51915237
支持單位: 中國(guó)企業(yè)投資協(xié)會(huì)|中國(guó)動(dòng)力工程學(xué)會(huì)| 中國(guó)電機(jī)工程學(xué)會(huì)|中國(guó)城市燃?xì)鈪f(xié)會(huì) 承辦單位:北京中能網(wǎng)訊咨詢有限公司

 京公網(wǎng)安備 11010802020613號(hào)