 新能源
新能源
隨著2026年A股上市公司半年報披露收官,風電整機板塊呈現出一幅營收端回暖、訂單結構加速重構的圖景。風電整機屬于典型的重資產、長鏈條制造行業,業務鏈條覆蓋零部件采購、機組生產、項目運輸吊裝與現場交付運維,短期極易受裝機規模、招標價格與交付節奏擾動。僅停留在營收等表層指標,很容易誤判行業的真實競爭力。
穿透財報數字,五家主流整機商的中報可以沿三條判斷主線串聯觀察。在手訂單及中標規模是基礎,規模決定企業對上游的議價權與成本攤薄空間,是在激烈價格競爭中活下來的前提;訂單質量反映中長期價值,規模再大,若以低附加值的國內陸上訂單為主,也只能形成低效擴張,真正拉開價值差距的是海上與海外“兩海”高附加值訂單的占比;期間費用是管理水平的體現,費用率與研發投入強度,折射出供應鏈管控與研發迭代這兩項核心能力的真實成色。
三條主線最終指向同一個反轉預期。風機從訂單中標簽約到收入、盈利兌現,行業普遍存在18—24個月的傳導周期。當前盈利端承壓,正是2023—2024年低價中標訂單集中交付的結果;而2025—2026年價格回升后中標的高附加值訂單,將在2027年集中兌現。以這三條主線為坐標,梳理金風科技、明陽智能、運達股份、三一重能、電氣風電五家主流整機商的半年報數據,行業分化的底層邏輯與盈利修復的節奏將更為清晰。
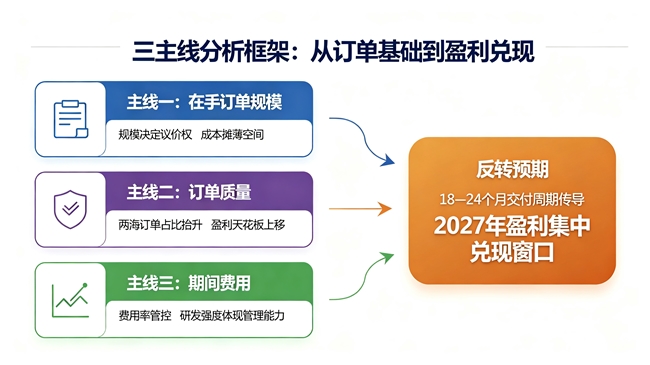
圖1 三主線分析框架:從訂單基礎到盈利兌現
中標規模構筑基本盤,行業大盤收縮下企業分化加劇
從營收看,行業回暖已在基本面得到驗證,五家整機商中四家實現同比正增長,分化格局同樣顯著。增速最突出的是電氣風電,上半年營收56.54億元、同比增長112.27%,其中二季度單季營收43.69億元、同比增速達130.72%,收入確認節奏逐季提速;金風科技以337.39億元領跑,同比增長18.23%;三一重能、運達股份均錄得雙位數增長,營收分別為106.60億元(+24.04%)與138.25億元(+26.9%);明陽智能營收170.36億元,同比微降0.62%,但剔除電站產品銷售尚未確認收入的影響后,其風機及配件業務收入達160.47億元、同比增長28.6%。
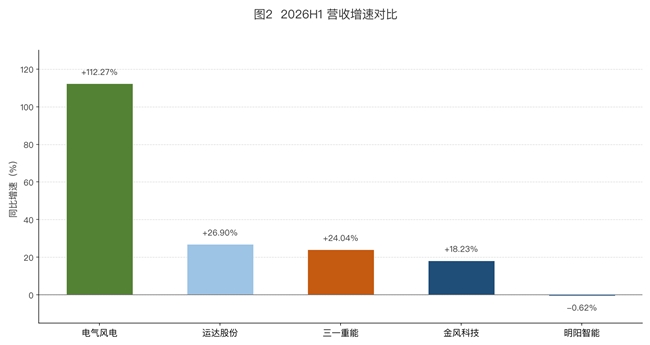
圖2 2026H1 營收增速對比
營收高彈性既來自訂單交付節奏的加快,也來自企業在手訂單向收入的持續轉化;而轉化過程中向上游預付原材料、下游回款存在賬期的時間錯配,是這一階段的行業共性,也是對企業供應鏈管控能力的一次集中壓力測試。

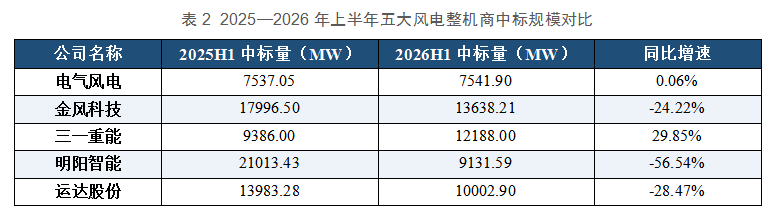
如果說營收反映的是已經實現的規模,那么中標規模代表的是在手與新增訂單的儲備水平,也就是未來收入的“蓄水池”。北極星電力網數據顯示,2026年上半年,國內風電整機商累計定標77712.31MW,較2025年同期的107096.08MW回落27.44%,行業大盤處于階段性收縮區間。在下行的大盤中,規模分化尤為顯著:三一重能中標12188.00MW、同比增長29.85%;電氣風電中標7541.90MW,與上年同期基本持平,在行業總量下滑近三成的背景下守住規模底線,市占率從約7.0%提升至約9.7%;金風科技中標13638.21MW,同比下降24.22%;運達股份中標10002.90MW,同比下降28.47%;明陽智能中標9131.59MW,同比下降56.54%。
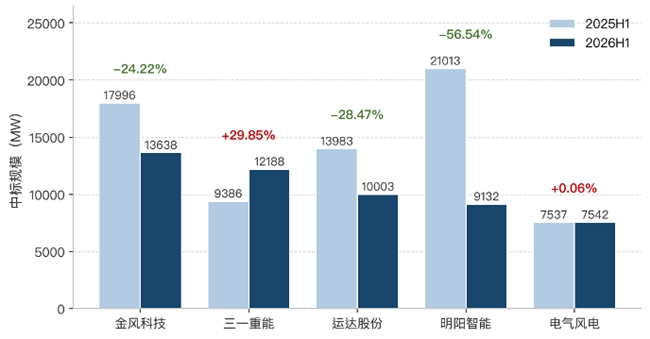
圖3 中標規模:2025H1 與 2026H1 中標量對比(MW)
根據電氣風電半年報披露,公司報告期內新增訂單5,773.6MW,較上年同期上升7.18%,其中已中標尚未簽訂合同的訂單3,532.5MW,累計在手訂單23,478.5MW,較上年同期上升16.66%,也意味著后續收入確認具備較強慣性。規模是一切競爭的基礎,但基礎之上能否轉化為利潤,取決于訂單的質量。
“兩海” 訂單定盈利天花板,高毛利賽道拉開業績差距
規模只是競爭的基礎,利潤的天花板最終由訂單質量決定。當行業總量進入收縮階段,此前價格戰留下的低價訂單仍處于交付尾期,單純的規模擴張不再構成核心優勢,真正能拉開企業間盈利差距的,是新增訂單中海上風電與海外市場這兩類高單價、高毛利訂單的占比。
海上風電是“兩海”中確定性最強的一塊。根據北極星電力網數據,2026年上半年國內海上風電項目累計定標3890MW,電氣風電斬獲2034MW,占國內海上定標總量的52.3%,半年度海上市占率登頂行業第一,大幅領先其他整機商。在國內陸上價格戰尚未完全出清、海上仍是稀缺高毛利賽道的背景下,這一份額本身就是后續毛利率修復最直接的結構性來源。
海外市場的彈性同樣明顯。2026年上半年,中國風電整機商國際累計中標14917.2MW,業務覆蓋亞洲、非洲、歐洲、南美洲等多個區域。分企業看,遠景能源以4418MW領跑,三一重能、金風科技分別以4284.2MW、3530MW位列第二、第三位,明陽智能、電氣風電、運達股份分別中標1066.2MW、943.4MW、675.4MW。更值得關注的是增速分化:三一重能海外業務同比增長90.75%,金風科技增長54.61%,運達股份增長36.17%,電氣風電增長8.33%;而遠景能源、明陽智能海外中標分別同比下降23.40%、85.16%,頭部企業的海外節奏出現明顯分化。
將海上與海外訂單合并計算“兩海”業務在中標量的占比,企業間的差異更為直觀。2026年上半年,電氣風電海上與海外合計中標占比約39.5%,“兩海”屬性最強;三一重能海外中標占比約35.2%,位居第二;金風科技“兩海”合計占比約29.7%;明陽智能約14.4%;運達股份海外占比僅約6.8%。訂單結構決定了六到八個季度后報表中高毛利收入的權重,電氣風電“兩海”訂單占比位居五家首位,意味著其后續交付結構中高毛利訂單的權重將持續抬升,為綜合毛利率修復提供直接的結構性支撐。
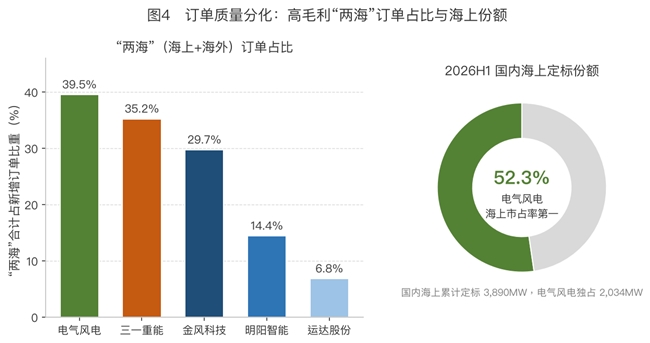
圖4 訂單質量分化:高毛利“兩海”訂單占比與海上份額
從長周期看,“兩海”賽道的成長天花板尚未觸及。GWEC預測,2026—2030年全球風電新增裝機約969GW,年均新增近194GW,到2030年來自中國以外市場的貢獻將超過一半;行業層面,《風能北京宣言2.0》提出,“十五五”期間我國風電年新增裝機不低于1.2億千瓦,其中海上風電年新增不低于1500萬千瓦,確保2030年風電累計裝機容量達到13億千瓦。中長期增量空間與“兩海”高毛利方向高度重合,訂單質量優勢具備持續放大的外部條件。
控費與研發雙輪驅動,考驗企業周期穿越實力
如果說訂單質量是盈利增長的遠期發動機,那么研發能力與費用管控水平就是支撐發動機持續運轉的底層底盤。2026年上半年,五家整機商普遍推進降本控費,期間費用率呈現不同程度下降,其中電氣風電成效最為突出:上半年期間費用率為10.17%,同比大幅下降11.63個百分點,降本幅度領先同行。三一重能、金風科技、運達股份期間費用率分別同比下降2.58、0.93、0.87個百分點;僅明陽智能期間費用率同比上升1.82個百分點,費用端壓力相對突出。
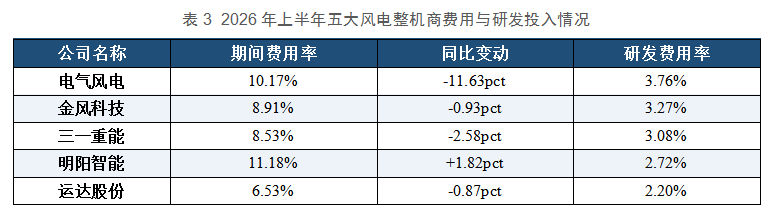
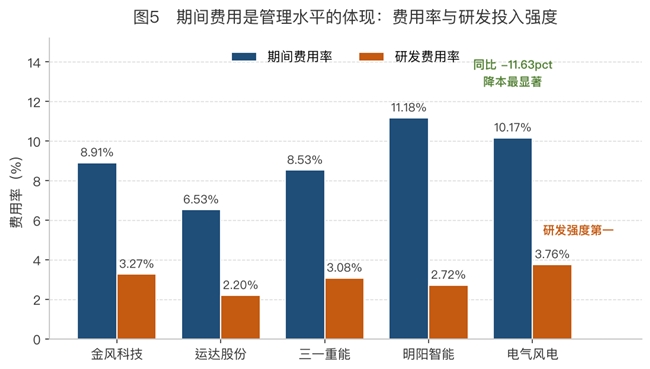
圖5 期間費用是管理水平的體現:費用率與研發投入強度
更值得關注的,是費用率下降與研發投入率的關系。2026年上半年,電氣風電研發費用率(研發投入占營業收入比重)達3.76%,居五家之首,高于金風科技(3.27%)、三一重能(3.08%)、明陽智能(2.72%)與運達股份(2.20%)。在多數企業研發費用率隨收入規模攤薄而被動下行的階段,電氣風電仍維持行業最高的研發投入率,技術投入的相對成色未弱化,與費用率大幅下降一起,構成管理效率改善的兩條證據。
管理能力的高低,在行業下行期被進一步放大。在鋼、銅、稀土等原材料及核心部件價格波動環境下,具備集中采購、國產化替代與平臺化大兆瓦機型能力的企業,能以更低的單瓦制造成本兌現訂單,把“兩海”高毛利訂單的溢價真正落袋。
費用管控與研發強度的雙重驗證之下,電氣風電具備了穿越行業周期的清晰路徑:短期靠費用率改善釋放報表利潤,中期靠訂單結構升級抬升毛利率,長期依靠技術領先維持機型溢價能力。
盈利拐點臨近,2027 年迎來集中兌現窗口
訂單基礎、訂單質量與期間費用三條主線合力,最終都要在盈利兌現的時點上接受檢驗。理解當前利潤端承壓與未來盈利兌現的節奏,核心在于把握風電行業的“交付周期”規律。風機從訂單中標簽約到進入交付、最終體現為收入與利潤,行業普遍存在18—24個月的傳導周期。當前五家整機商盈利端短暫承壓,背后是三重因素的疊加:一是2023—2024年價格戰階段的低價中標訂單仍處于交付收尾期,持續壓制當期綜合毛利率;二是當前交付結構中,高毛利的海上與海外訂單占比仍處于階段性低位;三是海外項目周期普遍更長,高毛利訂單尚未進入大規模收入確認期。
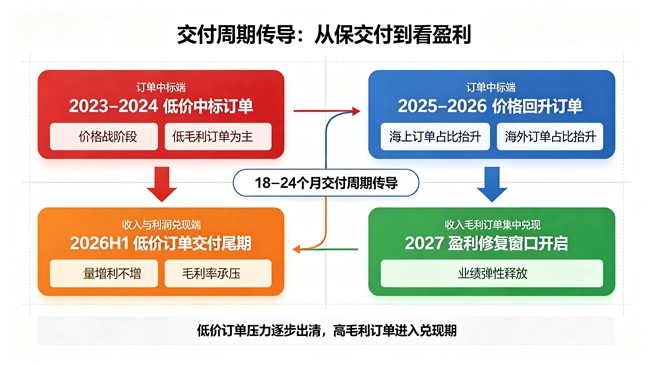
圖6 交付周期傳導:從“保交付”到“看盈利”
按照交付周期向后推演,2025—2026年價格回升后中標的訂單,將從2026年下半年起逐步進入交付高峰期,并有望在2027年迎來集中兌現期,財報端毛利率的改善具備明確的時間窗口。落到五家企業層面,收入與盈利兌現節奏各有差異:電氣風電上半年營收增長率領跑,累計在手訂單增速高,同時擁有五家最高的“兩海”訂單占比、行業第一的海上份額、最顯著的費用率改善與最高的研發投入強度,屬于“報表體量最小、訂單結構與費用管控最優”的反差組合,有望成為2027年收入與盈利彈性空間較大的標的;三一重能海外訂單占比居前、中標規模增長,收入保持較快增長,但海外項目交付節奏與收入確認時點仍需跟蹤,彈性兌現存在不確定性;金風科技營收規模第一、海外訂單持續高速增長、盈利水平已率先修復至行業較高位次,2027年看點在于海外占比繼續抬升與絕對規模優勢的延續,屬于確定性優先、彈性中性的穩健選項;明陽智能、運達股份仍需持續觀察海上、海外業務提速的持續性,彈性相對偏弱。
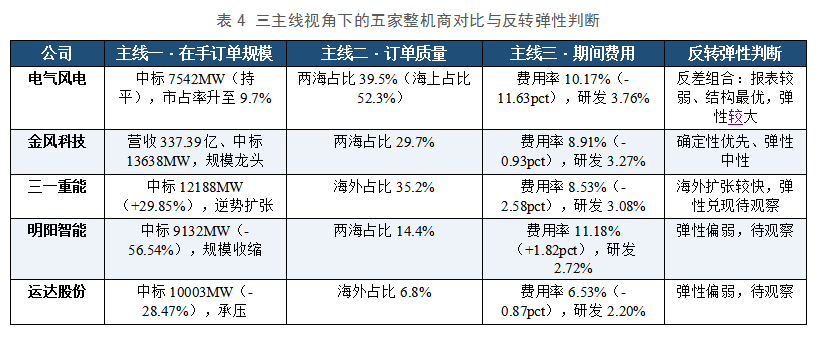
需要說明的是,上述判斷基于訂單結構與交付周期的結構性推演,實際兌現節奏還會受到原材料價格波動、海外項目落地進度、匯率與海運成本等多重外部因素影響,并非簡單的線性外推。
整體來看,風電整機行業正處在從“保交付”向“看盈利”切換的關鍵拐點,盈利修復窗口已經逐步開啟。在手訂單規模、訂單質量與期間費用這三條主線,分別對應企業未來收入的蓄水池、盈利的天花板與管理層的成色。具備“兩海”布局優勢、研發投入持續、技術底盤完整的企業,將在2027年的盈利兌現周期中釋放出更大的業績與估值彈性,并在中長期行業競爭中占據有利位次,風電板塊的中長期配置價值值得持續關注。
責任編輯: 江曉蓓
 京公網安備 11010802020613號
