 新能源
新能源
經(jīng)歷7月并網(wǎng)高峰之后,8月國內(nèi)新型儲能裝機出現(xiàn)環(huán)比回落,但同比依舊保持強勁增長。與此同時,市場結構發(fā)生顯著變化:
獨立儲能同比大幅增長129%,貢獻當月近9成新增功率。
華北地區(qū)貢獻全國近2/3新增能量裝機,內(nèi)蒙古一省新增裝機領跑全國。
“鋰電+”混合儲能技術集中落地,技術多元化趨勢加速。
8月裝機數(shù)據(jù)可以看出,獨立儲能成為新增裝機主力,且長時化、大型化、技術多元化趨勢明顯。
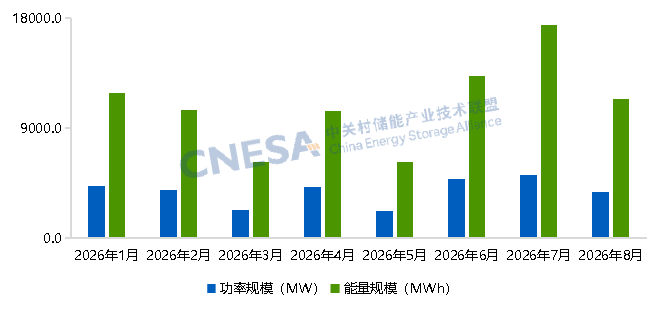
圖1 2026年8月中國新增運行新型儲能項目裝機規(guī)模
數(shù)據(jù)來源:CNESA DataLink全球儲能數(shù)據(jù)庫
備注:同比是以上年同期為基期相比較;環(huán)比是與上一個相鄰統(tǒng)計周期相比較
8月新型儲能裝機市場呈現(xiàn)以下特點
一、整體市場:環(huán)比回調(diào),但同比保持正增長
根據(jù)CNESA DataLink全球儲能數(shù)據(jù)庫的不完全統(tǒng)計,2026年8月,國內(nèi)新增投運新型儲能項目裝機規(guī)模共計3.76GW/11.42GWh,同比+13%/+20%,環(huán)比-27%/-35%。自6月以來,月度新增裝機規(guī)模連續(xù)3個月超過去年同期。經(jīng)歷7月并網(wǎng)高峰后,8月新增裝機環(huán)比回落,主要是受到項目建設周期影響,屬于正常的市場階段性回調(diào)。
二、應用結構:獨立儲能成為核心增量,四川用戶側連續(xù)兩個月位居新增裝機首位
獨立儲能成為8月儲能增長絕對主力。電網(wǎng)側獨立儲能新增裝機規(guī)模3.33GW/10.51GWh,同比+129%/+152%,環(huán)比-3%/-10%;貢獻了8月新增總功率裝機的88.6%,較7月上升22個百分點,較去年同期上升45個百分點。
其主要原因在于容量補償機制逐步落地,獨立儲能在部分區(qū)域商業(yè)模式逐步閉環(huán),吸引更多資本直接投資獨立儲能電站。
與之相對,電源側新能源配套儲能投運節(jié)奏放緩。8月,電源側新增裝機規(guī)模228MW/388MWh,同比-83%/-91%,環(huán)比-84%/-92%;新增投運電源側項目中,新能源配儲項目裝機功率占比69.7%,對應規(guī)模159MW/333MWh,同比-83%/-91%,環(huán)比-84%/-92%。
8月,電源側新能源配儲新增裝機大幅回落,一方面,部分風光項目整體建設進度延后;另一方面,多地調(diào)整配儲政策,不再將配置儲能作為風光項目并網(wǎng)的前置條件,配套儲能需求釋放節(jié)奏有所放緩。
與此同時,受分時電價調(diào)整、峰谷價差收窄及項目投資回報周期拉長等因素影響,蘇浙粵等傳統(tǒng)主力市場增速放緩,用戶側工商儲繼續(xù)承壓。8月,用戶側新增裝機174MW/470MWh,同比-64%/-55%,環(huán)比-36%/ -18%;其中,工商儲功率占比93.8%,繼續(xù)主導用戶側新增裝機。
而在企業(yè)用電降本的剛性需求驅(qū)動下,四川等新興市場的工商業(yè)儲能需求得以持續(xù)釋放。8月,四川用戶側新增裝機60MW/240MWh,新增能量和功率規(guī)模連續(xù)兩個月居全國用戶側首位;帶動西南地區(qū)當月儲能新增裝機占全國比重超三分之一,西南地區(qū)新增裝機繼續(xù)位居全國各區(qū)域首位。
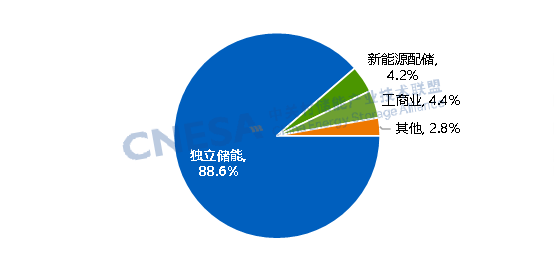
圖 2 2026年8月新增運行新型儲能項目的應用分布(功率規(guī)模占比)
數(shù)據(jù)來源:CNESA DataLink全球儲能數(shù)據(jù)庫
注:其他包括配網(wǎng)側、臺區(qū)、火儲、風光火儲、EV充電站、港口岸電、礦區(qū)/油田、社區(qū)、市政機關/關鍵場所等。
三、區(qū)域結構:華北地區(qū)全面領跑,內(nèi)蒙古平均儲能時長4小時
8月,華北地區(qū)新增裝機2.23GW/7.47GWh,功率和能量規(guī)模均居全國首位,其能量規(guī)模占全國新增能量規(guī)模的65%。其中,內(nèi)蒙古新增4.01GWh,平均儲能時長4小時,功率和能量規(guī)模均居全國第一,能量規(guī)模占比超全國的三分之一。
內(nèi)蒙古裝機高增主要受三方面因素支撐:一是風光大基地項目持續(xù)落地,儲能剛性需求快速增長;二是蒙西電力市場機制較為成熟,獨立儲能已形成放電補償、現(xiàn)貨交易等多元收益模式,為項目盈利提供了有力支撐。三是自治區(qū)網(wǎng)架配套持續(xù)完善,8月又恰逢迎峰度夏保供窗口期,儲能項目并網(wǎng)驗收加快,前期核準項目進入建設兌現(xiàn)期。特別是東蘇變電站100萬千瓦/400萬千瓦時儲能電站的并網(wǎng),直接推高內(nèi)蒙當月新增裝機規(guī)模。但也應注意,蒙西現(xiàn)貨價差持續(xù)收窄,獨立儲能項目盈利性面臨嚴峻挑戰(zhàn)。
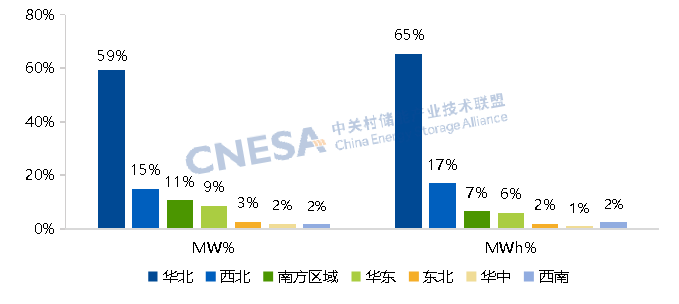
圖3 2026年8月中國新增運行新型儲能項目地區(qū)分布情況
數(shù)據(jù)來源:CNESA DataLink全球儲能數(shù)據(jù)庫
注:南方區(qū)域包括廣東、廣西、貴州、海南、云南;西南包括四川、西藏。

圖4 2026年8月中國新增運行新型儲能項目前十省份分布情況(以能量規(guī)模排序)
數(shù)據(jù)來源:CNESA DataLink全球儲能數(shù)據(jù)庫
四、儲能技術結構:混合儲能推動多元路線試點
從技術路線來看,8月新增投運儲能項目中,磷酸鐵鋰電池功率占比98.68%,仍占據(jù)絕對主導地位。但儲能技術路線向多元化加速演進,混合儲能作為新技術落地的重要形式,當月多個標志性示范項目集中投運。具體包括:
化德縣獨立儲能示范項目,(國內(nèi)首個)采用磷酸鐵鋰+燃料電池;
煙臺儲能中心(西部)一期,采用磷酸鐵鋰+全釩液流電池;
八師石河子市133團光伏配套儲能電站,采用磷酸鐵鋰+鈉離子電池;
新疆甘泉堡混合電化學共享儲能項目(二期),采用磷酸鐵鋰+全釩液流電池+鈉離子電池。
混合儲能模式可以發(fā)揮各路線差異化優(yōu)勢,相關技術已開展商業(yè)化示范驗證;后續(xù)示范項目積累的運行經(jīng)驗將反哺技術迭代。
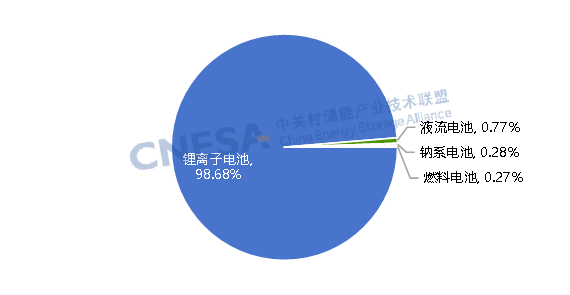
圖5 2026年8月中國新增運行新型儲能項目技術分布情況(功率規(guī)模占比)
數(shù)據(jù)來源:CNESA DataLink全球儲能數(shù)據(jù)庫
責任編輯: 張磊
 京公網(wǎng)安備 11010802020613號
