 新能源
新能源
近日,光伏“賣鏟人”美暢股份發布2026年半年度報告,交出了一份頗為亮眼的成績單:
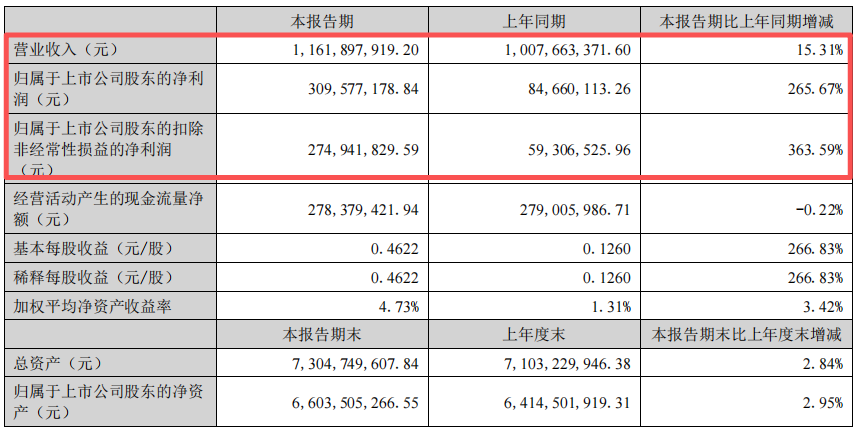
2026年上半年,公司實現營業收入11.62億元,同比增長15.31%;歸母凈利潤3.10億元,同比增長265.67%;扣非凈利潤2.75億元,同比增長363.59%。
美暢股份在半年報中明確指出,“2026年鎢絲金剛線已基本替代碳鋼金剛線成為新一代的主流產品,進而使得生產環節、已售鎢絲線回收環節持續產生廢鎢,帶動廢鎢綜合回收利用業務可持續運營,使廢鎢綜合回收利用業務成為本期公司營業利潤的主要來源。”
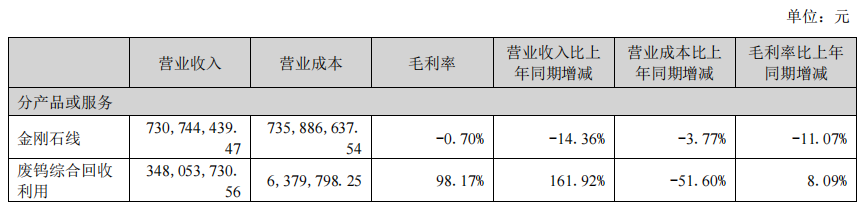
具體來看,金剛石線業務實現營業收入7.31億元,同比下降14.36%,毛利率為-0.70%;廢鎢綜合回收利用業務實現營業收入3.48億元,同比大增161.92%,毛利率高達98.17%。
而在此前披露的一季報中,美暢股份就將營收同比增長39.71%的主要原因歸結為廢鎢綜合回收利用業務增長。
作為光伏企業的上游“賣鏟人”,美暢股份主要從事金剛石線的研發、生產及銷售。金剛石線主要用于光伏晶硅、藍寶石、半導體材料、磁性材料等硬脆材料的切割。其中光伏晶硅的切片環節是金剛線最主要的應用領域,金剛線作為切割硅棒、硅片的易耗品,行業周期與下游光伏行業高度一致。
正因如此,2026年上半年中國光伏新增裝機為72.07GW,同比下降約66%。若未來下游光伏行業需求繼續疲軟或開工率進一步下滑,將直接影響美暢股份產品的市場競爭程度。金剛石線行業經過多年發展,雖已形成較高的市場集中度,但內部競爭依然激烈。若未來行業競爭進一步加劇,公司可能面臨產品價格下行、毛利率收窄的風險。
針對上述風險,美暢股份一方面主動優化產品結構,加速鎢絲金剛線在總產銷量中的占比提升,以高性能產品獲取溢價空間,增強客戶黏性。另一方面,通過技術改造和工藝優化,持續降低單位生產成本,以成本優勢構建價格緩沖帶,提升經營韌性,從而降低下游需求波動對公司盈利的影響。此外,通過開拓廢鎢綜合回收利用業務,作為利潤補充,該業務在過去一年及本報告期內已顯示出積極作用。
值得一提的是,與半年報一同披露的,還有一份《關于鎢絲母線擴產項目建成投產的公告》。
此前,美暢股份于2025年4月24日召開第三屆董事會第十一次會議,審議通過《關于投資建設鎢絲母線擴產項目的議案》,同意以全資子公司陜西美暢鎢材料科技有限公司為建設主體,新建月產600萬公里鎢絲母線項目,項目計劃總投資2.3億元,建成后公司鎢絲母線月產能將提升至700萬公里。
目前,本次鎢絲母線擴產項目已順利完成全部生產線的設備安裝及調試工作,各項生產條件均已達標,現已正式建成并投入生產運營。
鎢絲金剛線與廢鎢回收兩大業務能否構成美暢股份穿越周期的利潤新范式,尚需時間檢驗。這一模式是階段性紅利還是可持續壁壘,將是市場后續關注的焦點。
責任編輯: 張磊
 京公網安備 11010802020613號
