 新能源
新能源
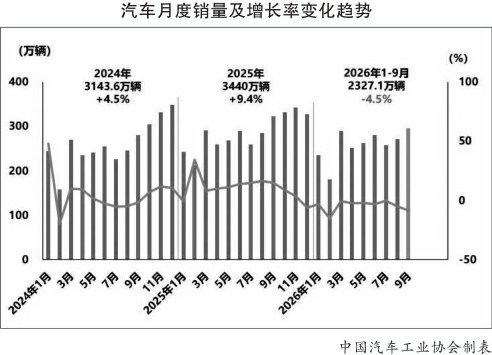
中國汽車工業協會(以下簡稱中汽協)發布的最新一期汽車產銷數據顯示,1月至9月,汽車產銷累計完成2324.6萬輛和2327.1萬輛。其中,汽車出口累計820.5萬輛,同比增長65.8%。展望四季度,在車企加大促銷力度以及多項利好政策作用下,國內車市有望保持平穩運行態勢。
9月車市環比增長顯著
數據顯示,9月國內汽車產銷量環比分別增長11.4%和9%,當月銷量295.6萬輛,創下今年單月銷量新高,市場表現亮眼。這份成績單,也令業內對四季度車市走勢抱有較高期待。
長期以來,9月在國內車市具備特殊節點價值。暑期消費淡季過后,行業歷來寄希望于“金九銀十”來拉動全年銷量目標實現。從歷年市場規律看,年末車市能否走出翹尾行情,很大程度上取決于“金九”成色。正因如此,9月市場數據始終受到行業重點關注。
中汽協副秘書長陳士華分析,今年前三季度國內汽車產銷小幅回落,市場整體呈現“內冷外熱”特征。盡管外部環境復雜多變,汽車出口仍延續高速增長態勢,產業韌性突出;國內市場新動能持續釋放,新能源汽車銷量滲透率穩步抬升。
乘用車作為車市主體,其走勢直接決定大盤表現。9月國內乘用車銷量258.8萬輛,環比增長8.6%,刷新今年單月銷量紀錄。細分品類中,僅MPV 銷量小幅回落,轎車、SUV、交叉型乘用車3個品類均實現不同程度增長。
業內觀點認為,這一市場變化,離不開車企普遍實施的技術下放策略,推動先進配置快速下沉至大眾消費區間。記者梳理9月上市新車發現,從10萬元級家用轎車到50萬元級旗艦產品,配置競爭日趨白熱化。閃充、高階智能駕駛、整車平臺升級等以往高端車型專屬的技術能力,準入門檻持續降低。例如,零跑汽車9月發布世界模型智駕方案,覆蓋緊湊級至豪華級多款車型,10萬元以內車型也可搭載該系統。
除加碼智能駕駛賽道外,不少車企還在現有純電、增程技術路線的基礎上,布局多模混動電驅新方案。該方案支持發電機參與驅動,系統峰值功率可達206千瓦,整套電驅總成重量僅106公斤,可適配微型車產品。
低壓供電體驗直接影響新能源車主日常用車體驗。針對這一使用痛點,部分自主品牌推出高低壓融合電池方案,將低壓供電功能集成至動力電池包。升級后低壓電池容量提升7倍,可有效解決車輛長期停放虧電問題,同時實現終身免維護,用戶在車輛全生命周期內可節約維保成本2000元以上。值得關注的是,該技術相關專利計劃向全行業開源。
中國汽車流通協會乘聯分會負責人崔東樹認為,當前車市承壓是短期政策擾動疊加去年高基數形成的階段性調整,并不意味著汽車消費普及的基本面見頂。市場呈現大城市汽車普及度較高、縣域市場仍存短板的“頭重腳輕”格局,縣域下沉市場的首購需求仍是廣闊藍海。
新能源車市場份額突破六成
如今,新能源汽車在國內車市的支柱地位已經確立。數據顯示,9月國內新能源汽車銷量182.3萬輛,同比增長13.6%,新車銷量占汽車新車總銷量的比重達61.6%,刷新8月創下的滲透率紀錄。分品類看,純電動車銷量同比增幅超兩成;插電混動與燃料電池汽車銷量均同比小幅回落。
從累計數據來看,1月至9月國內新能源汽車累計銷量1247.2萬輛,同比增長11.1%,累計市場滲透率提升至53.6%,國內新車消費市場已有過半份額轉向新能源車型。
記者觀察發現,新能源車市場呈現持續高端化特征。1月至9月,中級新能源乘用車累計銷量320.3萬輛,同比增長11.7%,增速領跑大盤;豪華新能源車型增長勢頭最為強勁,累計銷量55.4萬輛,同比大增60.2%。對比來看,同期豪華燃油車累計銷量僅1159輛,市場近乎停滯,新能源車型在高端市場對傳統燃油車形成全面擠壓。
乘聯分會數據顯示,9月燃油車零售量同比下滑43%,其中純燃油車零售同比下降49%,普通混動車型同比增長25%。分陣營來看,自主燃油車零售同比下降47%,主流合資燃油車同比下降42%,豪華燃油車同比下降41%。崔東樹分析,往年“金九”是車市整體上揚,首購、換購需求同步釋放;今年車市進入存量博弈,市場呈現明顯的此消彼長格局,燃油車需求大幅收縮。高油價持續壓制燃油車消費意愿:自9月末以來,年內汽油累計上調每噸2375元,進一步壓低燃油車購車需求;新能源車零售滲透率攀升至67%,油電替代進程持續提速。
記者注意到,盡管燃油車市場整體受高油價沖擊明顯,但仍有兩款一汽豐田燃油SUV重回乘用車零售銷量前十,卡羅拉銳放(配置|詢價)、RAV4榮放分別位列第六和第八。此前8月,該榜單前十曾被新能源車全部包攬。
隨著新能源賽道快速崛起,自主品牌在國內車市的話語權持續增強。9月自主品牌乘用車市場份額達到77.1%,同比提升6.9個百分點,穩居主導地位;其他國別車系市場占有率均不足10%,其中韓系車市占率僅1.5%,市場競爭力持續走弱。細分品類方面,1月至9月自主品牌在轎車、SUV、MPV賽道市場占有率分別達到65.6%、77.9%和74.7%,同比均實現提升。
終端客流有望持續回暖
今年初,中汽協曾預測國內車市全年銷量同比增長1%。但今年前三季度,國內汽車市場累計銷量同比下降4.5%。預期與現實之間的明顯落差,令業內對全年能否達成既定銷量目標生出擔憂。
對此,崔東樹分析,10月份工作日共計18天,與去年同期持平。受中秋節落在9月下旬影響,傳統“金九銀十”旺季里,10月擁有更長有效銷售周期,終端客流有望持續回暖。短期市場支撐主要來自國慶車展、地方購車補貼以及車企集中開展的旺季促銷。消費端,首購增量短期承壓,置換存量需求成為穩住大盤的重要支柱。消費者決策不再單純關注購車裸價,而是綜合考量全生命周期用車成本、車輛殘值、智能體驗、政策補貼以及新品吸引力等多重因素。
記者了解到,政策層面,今年汽車以舊換新補貼持續發力,補貼發放節奏預計呈現“前低后高”特征,與去年10月補貼逐步退坡形成對比,有利于車市穩定。與此同時,車市增長動力正由傳統的“新婚首購”轉向換購增購、新能源升級以及適老化出行需求。從消費特征來看,高油價持續壓制燃油車需求,新能源車滲透率維持高位,用車成本在消費者購車考量中的權重不斷提升。
此外,緊湊級車市純電動化趨勢凸顯,疊加快充技術持續迭代,有望拉動緊湊級電動車銷量增長。當前,換購需求不斷擠壓首購市場空間,市場呈現中級及以上高端車型需求旺盛,緊湊級、微型經濟型電動車持續承壓的競爭格局。近期,部分車企加快推出老年友好車型及配套出行服務,有望帶動小型電動車形成可觀銷量增長。
崔東樹表示,期待未來政策支持經濟型電動車發展,鼓勵小型化,給低價車更多補貼,以推動下沉市場首購需求釋放,為車市長期穩定增長提供結構性支撐。
責任編輯: 張磊
 京公網安備 11010802020613號
