 煤炭
煤炭
據(jù)外媒9月1日發(fā)布的信息稱,過(guò)去十年間,全球海運(yùn)動(dòng)力煤交易量基本處于相對(duì)穩(wěn)定的區(qū)間內(nèi),年交易量大致在9.4億噸至10.95億噸之間,且整個(gè)演化歷程趨勢(shì)并不夠明確一致。也許這樣的時(shí)期可能即將結(jié)束。
DBX最新發(fā)布的“長(zhǎng)期煤炭監(jiān)測(cè)”(Long-Term Coal Monitor)報(bào)告預(yù)測(cè),2026年至2028年期間,全球海運(yùn)動(dòng)力煤貿(mào)易量將從10.27億噸略有下降至10.01億噸,再降至9.54億噸。
與此同時(shí),在充足且廉價(jià)的國(guó)內(nèi)資源供應(yīng)背景下,中國(guó)和印度的進(jìn)口需求有所緩解,而印度尼西亞“國(guó)內(nèi)市場(chǎng)義務(wù)”(domestic market obligation)規(guī)則的收緊正擠壓其可供出口的煤炭數(shù)量。
冶金煤的情況則與動(dòng)力煤有所不同,主要出口數(shù)據(jù)可能基本保持趨于穩(wěn)定——從2028年的3.91億噸微調(diào)至3.93億噸,隨后又回落至3.89億噸——但這種穩(wěn)定性掩蓋了結(jié)構(gòu)性的變化。
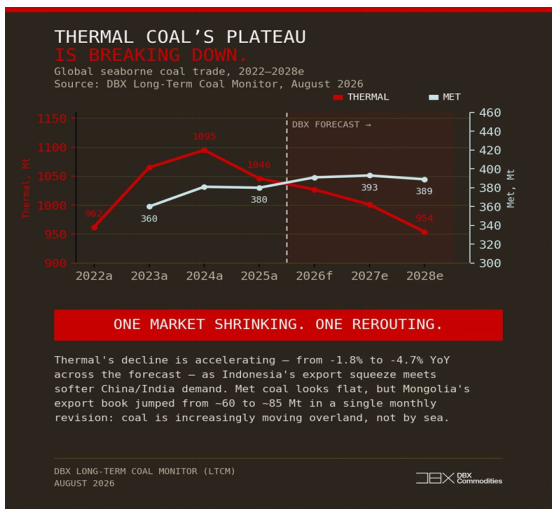
預(yù)測(cè)蒙古國(guó)的煤炭出口可能從大約6000萬(wàn)噸增加至8500萬(wàn)噸,主要原因是中國(guó)的企業(yè)越來(lái)越多地偏好通過(guò)鐵路陸運(yùn)過(guò)境進(jìn)口的煤炭而非海運(yùn)進(jìn)口的煤炭。
按照當(dāng)前的變化軌跡,在未來(lái)幾年內(nèi),蒙古國(guó)可能在除澳大利亞外的所有冶金煤出口國(guó)中占據(jù)重要競(jìng)爭(zhēng)地位。其結(jié)果是動(dòng)力煤和冶金煤出現(xiàn)兩種截然不同的前景:海運(yùn)動(dòng)力煤市場(chǎng)趨于萎縮,而冶金煤的貿(mào)易則日益轉(zhuǎn)向陸路供應(yīng)。
責(zé)任編輯: 張磊
關(guān)于我們 | 會(huì)務(wù)服務(wù) | 咨詢服務(wù) | 誠(chéng)聘英才 | 相關(guān)法律 | 會(huì)員注冊(cè) | 網(wǎng)站地圖 | 合作伙伴 | 友情鏈接
Copyright © 1999-2026 北京中能網(wǎng)訊咨詢有限公司 版權(quán)所有. All rights reserved.
地址:北京市海淀區(qū)北蜂窩8號(hào)中雅大廈A座14層 郵政編碼:100038
電話:010-51915010,30 傳真:010-51915237
支持單位: 中國(guó)企業(yè)投資協(xié)會(huì)|中國(guó)動(dòng)力工程學(xué)會(huì)| 中國(guó)電機(jī)工程學(xué)會(huì)|中國(guó)城市燃?xì)鈪f(xié)會(huì) 承辦單位:北京中能網(wǎng)訊咨詢有限公司

 京公網(wǎng)安備 11010802020613號(hào)