 新能源
新能源
一邊是每天28家企業從工商名錄里消失,另一邊,還有137.43萬家相關企業密密麻麻掛在市場上。兩組數字放在一起,構成了2026年中國光伏最真實、也最撕裂的底色。
出清,喊了兩年。但這場淘汰賽,究竟打到哪了?
9月初,趕著全國光伏裝機超越煤電,正式成為第一大電源的歷史性時刻。企查查發布了一組數據,截至2026年9月1日,國內現存光伏相關企業137.43萬家。
這是什么概念?截至2025年底,國內便利店門店總數約為33.8萬家,光伏相關企業的數量足有它的4倍之多。
從地域分布來看,它們中的絕大多數,集中在東部沿海地區。華東、華北占比分別達到38.95%和15.97%,其中,僅華東地區的占比就將近四成。
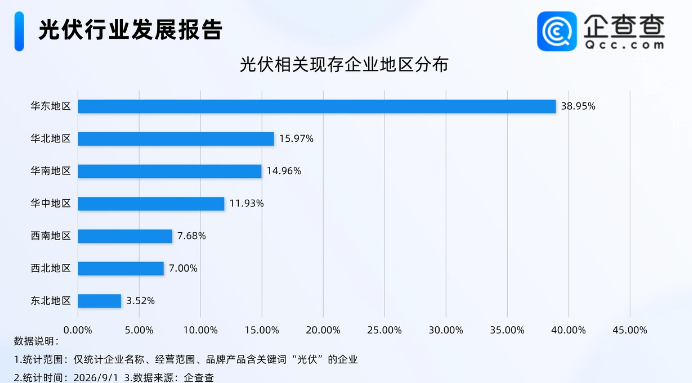
圖片及數據來源:企查查
這樣的格局分布,與中國制造業的整體版圖高度一致。
長三角、珠三角、京津冀,本就是光伏企業扎堆落戶的聚集地,浙江、江蘇、廣東,不僅是民營企業500強的主戰場,也是光伏產業鏈最完整、競爭最激烈的省份。
但密集,并不等于強壯。
六成企業,注冊資本不足200萬
從企業結構看,中國光伏呈現出明顯的“金字塔”特征。

圖片及數據來源:企查查
注冊資本在100萬元以內的光伏相關企業,占比高達35.86%,是所有區間中占比最高的;
注冊資本在100萬至200萬元之間的企業,占比20.54%;
兩者相加,注冊資本不足200萬元的光伏企業,占比超過56%,接近六成。
而注冊資本在5000萬元及以上的企業占比最低,僅為4.64%。
這意味著,在137萬的龐大基數里,只有少數企業掌握核心技術、擁有制造能力。更多的市場主體,可能分布在光伏安裝、貿易代理、項目開發、技術服務、電站運營、上下游配套等領域。
在行業高景氣時期,它們如雨后春筍般涌現,而今產能過剩、價格承壓,這些人面對的壓力也會成倍增加。
三年涌入80萬家,熱潮從哪來?
再往前追溯,從光伏企業的注冊趨勢里,能看出一個明顯變化。

圖片及數據來源:企查查
2016年至2022年,光伏相關企業注冊量雖然增長,但整體仍處于6萬-17萬家區間。真正的爆發出現在2023年以后。
2023年,光伏相關企業注冊量達到26萬家,同比增長56.49%。
2024年進一步達到27.25萬家,同比增長4.82%,創近十年新高。
2025年略有下降,但全年注冊量仍高達27.04萬家。
截至目前,2026年已注冊16.25萬家相關企業。
什么原因?想必不用過多解釋,光伏曾經是最具確定性的增長賽道。在“雙碳”目標推動下,國內新能源需求快速增長,產業鏈價格節節高升,只要擴產就能獲得資本追捧。因此在2024年前后,大批企業集中進場。
但周期的殘酷性恰恰體現在這里,它會在高峰期吸引最多參與者,然后到周期底部篩選真正的競爭者。
淘汰賽,打到第幾輪了?
數字是冰冷的。
2026年上半年,全國太陽能產業相關企業注銷5089家,同比增長8.3%。平均每一天,就有28家光伏企業從工商名錄里消失。
上市公司層面,ST天龍正式摘牌,ST億晶、*ST沐邦、ST陽光、*ST仕凈相繼觸及退市紅線。99家光伏產業鏈A股公司中,24家在連續三個半年報周期(2024-2026年)錄得虧損,占比約24%。
今年上半年,行業五大龍頭,隆基、晶科、晶澳、通威、天合,合計虧損148億元。
原因基本一致,行業持續承壓,供需關系沒有明顯改善,產品價格維持低位,部分企業開工率進一步降低。
面對這一局面,光伏“反內卷”也在加速。
7月,工業和信息化部聯合國家發改委、國家市場監督管理總局正式發布三項光伏領域強制性國家標準,8月上旬,硅料龍頭企業簽署"反內卷"倡議書。隨后,上游價格出現明顯反彈。
市場情緒有所回暖,但政策從頒布到真正發力,中間還有一段距離。三項強制性標準,正式實施要到2027年1月;消費稅差異化征收,要到2027年4月才落地,2028年4月稅率進一步提升,政策預留了將近一年的緩沖期。
這不是拖延,而是現實考量。
出清,不是一道行政命令就可以完成。
拐點在2027年?
綜合來看,真正意義上的行業拐點,需要同時具備幾個條件:至少三分之一的產能被清理出去;行業整體開工率穩定在60%以上,庫存持續半年下降;龍頭企業單季大幅減虧,甚至開始盈利;規模企業不再出現大面積裁員。
目前這些都不能滿足。
但方向是清晰的,從技術周期看,2022年是TOPCon產業化元年,2023年是產能投放高峰,按5年折舊計算,到2027年底,初代TOPCon產能的折舊高峰期基本過去。疊加落后技術的被動淘汰,這部分產能在賬面上的消失還會提前;
從儲能周期看,光伏消納難題的破解,關鍵在儲能能否跟上。根據規劃,到2027年底,我國新型儲能裝機目標為180GW。按目前的建設速度,實際裝機大概率超過200GW。儲能補位之后,光伏消納能力將顯著改善,需求端的恢復也會隨之而來。
政策緩沖期結束,技術折舊高峰過去,儲能裝機到位……2027年底,這個預測不是隨意給的。
結語
當然,即使熬到那個時候,也不代表著所有企業都能迎來轉機。
隆基創始人李振國三年前預言,“一半光伏企業將被淘汰”。回過頭看,這個判斷正加速兌現。
137萬家企業里,最終能留下多少,目前還沒有答案。可以確定的是,活下來的那些,將面對一個競爭格局更清晰、產業生態更健康的市場。
時間是最好的裁判。
責任編輯: 張磊
 京公網安備 11010802020613號
